小規模企業共済で125万円借りてみた|商工中金での手続き・必要書類・当日の流れ【体験談】
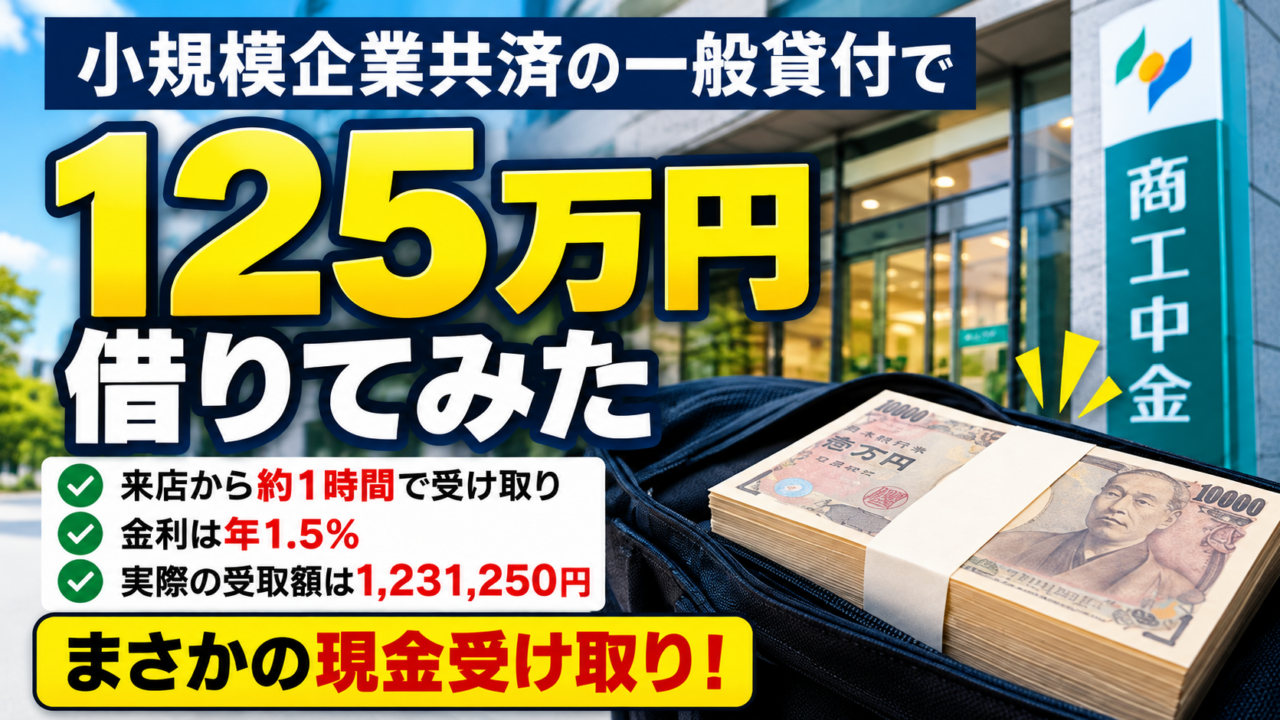
小規模企業共済の一般貸付を使って、125万円を借りてきました。
窓口は商工中金の上野支店。
行ったのは、借入限度額が更新される10月1日です。
先に結論をまとめておくと、今回はこんな感じでした。
- 借入額:1,250,000円
- 借入期間:12か月
- 金利:年1.5%
- 利息(1年分):18,750円
- 実際に受け取った額:1,231,250円
- 受け取り方法:現金(窓口でその場で受け取り)
- 予約:不要(上野支店に電話で確認)
- 所要時間:来店から受け取りまで約1時間
制度の細かい説明は中小機構の公式サイトに任せて、この記事では「実際に借りに行ったらどうだったか」を順番に残しておきます。
なぜ小規模企業共済で借りようと思ったのか
掛金が積み上がってきたので、手元資金を厚くしておきたかった
私は小規模企業共済に個人で加入していて、加入からだいたい2年半になります。
毎月、掛金の上限である7万円を積み立てています。
もともとは、掛金が所得控除になるのが魅力で続けてきました。
ただ、2年半も積み立てていると、それなりの金額になってきます。
小規模企業共済には、積み立てた掛金の範囲内でお金を借りられる貸付制度があります。
今回は、そのなかで基本となる「一般貸付」を使って、手元資金を増やしておくことにしました。
なお、小規模企業共済には個人で加入しているので、今回の借入も私個人の借入です。
9月ではなく、10月1日まで待った理由
借りようと考え始めたのは9月ごろです。
すぐに行ってもよかったのですが、ChatGPTに相談しながら調べていたところ、借入限度額は年2回、4月と10月に更新されることが分かりました。
私の場合は10月から限度額が増えることも分かったので、どうせ借りるなら限度額が上がってからにしようと思い、10月1日まで待つことにしました。
実際、10月1日時点の私の借入限度額は125万円でした。
今回は、その限度額いっぱいまで借りています。
行く前にやった準備
商工中金の支店に電話で確認した3つのこと
窓口は、自宅から行きやすい商工中金の上野支店にしました。
小規模企業共済の一般貸付は、借入窓口を登録している場合はその代理店、登録していない場合は商工中金の本店または支店で手続きをします。
行ってから書類が足りないと二度手間になるので、事前に上野支店へ電話して、次の3つを聞きました。
- 今の借入限度額はいくらか
- 必要書類は何か
- 予約は必要か
上野支店の場合は予約不要で、「そのまま来店してください」とのことでした。
電話一本で、その時点の限度額も必要書類も分かりました。
あとは書類を揃えて行くだけです。
案内された必要書類
電話で案内された必要書類は、次の5つです。
- 加入番号や掛金の納付状況が分かる書類(中小機構から届く「掛金納付状況及び貸付限度額等のお知らせ」)
- 印鑑証明書(発行から3か月以内のもの)
- 実印
- 本人確認書類
- 収入印紙
これはあくまで、今回上野支店で私が案内された内容です。
印鑑証明書は事前に用意しておきました。
収入印紙は自分で買っていく(私は郵便局で2,000円分)
少し意外だったのが収入印紙です。
商工中金では収入印紙を販売していないので、事前に用意してきてください、と案内されました。
必要な印紙の金額は借入額によって変わります。
125万円を借りた私の場合は、2,000円分でした。
コンビニでも収入印紙は買えますが、置いているのは200円のものだけ、という店も多そうです。
そこで、商工中金へ向かう途中にある郵便局に寄って、2,000円の収入印紙を買っていきました。
10月1日、商工中金上野支店へ
午後一番に着いたら、すでに3人待ち
当日は、午後一番に上野支店へ行きました。
着いてみると、すでに3人ほど待っている人が。
窓口の方によると、借入限度額が変わるタイミングなので、この日は同じように借入に来る人が多いとのことでした。
やっぱり更新日は混むんだな、と思いながら席で順番を待ちました。
自分では更新日を狙って行ったつもりでしたが、同じことを考えている人は結構いたようです。
手続きは「呼ばれては待つ」の繰り返し
順番が来ると、まずは借入額や契約内容の確認から始まりました。
そのあと、契約の手続きへ進みます。
流れとしては、窓口に呼ばれて確認や手続きをして、席に戻って待つ。
また呼ばれて、手続きをして、待つ。
これを何回か繰り返す感じです。
待ち時間はそれなりにありましたが、窓口の方の対応はテキパキしていて、手続きそのものは思ったよりスムーズでした。
窓口で、端末への入力と電子ペンのサインも
手続きの途中では、iPadのような端末に入力したり、電子ペンでサインしたりする場面もありました。
といっても、ネットで申し込んだわけではありません。
あくまで商工中金の窓口で、職員の方の案内に沿って進める手続きのなかに、そういう工程があったということです。
来店から受け取りまで、約1時間
最後は、借入金と一緒に、中小機構からの書類、契約書の控え、計算書などを受け取って手続き終了。
来店してから借入金を受け取るまで、トータルで約1時間でした。
公庫や地銀からの借入と比べると、驚くほど簡単だった
これまで法人では、日本政策金融公庫や地銀から融資を受けたことがあります。
そのときは事業内容の説明から始まり、何度か面談もしましたし、提出する書類も今回とは比べものにならないくらい多いものでした。
もちろん、法人への事業融資と個人の借入という違いがありますし、今回は自分が納付してきた掛金の範囲内で借りる制度なので、そもそも借入の性格が違います。
それでも、必要なものを持って窓口へ行き、その日のうちに125万円を借りられたのはかなり驚きました。
正直、「こんなに簡単でいいの?」と少し不安になるくらいでした。
実際に使ってみて、急に資金が必要になったときにも十分選択肢になる借入だと感じました。
125万円借りて、受け取ったのは1,231,250円
今回の借入条件
借入期間は、窓口で「6か月と12か月」を案内されました。
私は12か月を選んでいます。
今回、窓口で私が案内されたのはこの2つでしたが、中小機構の公式サイトを見ると、125万円の場合は24か月(分割返済)も制度上は選択肢に含まれています。
- 借入額:1,250,000円
- 借入期間:12か月
- 金利:年1.5%
- 利息(1年分):18,750円
- 実際に受け取った額:1,231,250円
金利は年1.5%なので、125万円を1年借りると、利息は「125万円 × 1.5% = 18,750円」です。
利息18,750円は最初に差し引かれた
今回の契約では、この1年分の利息18,750円が、借りる時点で最初に差し引かれました。
なので、125万円を借りたものの、実際に受け取ったのは「1,250,000円 − 18,750円 = 1,231,250円」です。
125万円を借りて、実際に受け取ったのは1,231,250円でした。
利息が先に引かれると聞けば納得ですが、実際の金額を見て「なるほど、こうなるのか」と思いました。
なお、中小機構の案内では、期限に一括で返す場合は借入時に利息を一括前払い、分割で返す場合は借入時と返済時に6か月分ずつ前払いする仕組みになっています。
まさかの現金受け取り。鞄を抱えて自転車で帰った
今回いちばん印象に残ったのが、ここです。
借入金は、振込で受け取ることもできました。
ただ、この日は窓口が混んでいたこともあってか、「振込よりも、現金ならすぐに渡せる」という趣旨の案内がありました。
振込だと当日付にならない可能性もありそうな説明だったので、私は現金で受け取ることにしました。
その結果、1,231,250円をその場で現金で受け取ることに。
正直、125万円近い現金をその場で手渡されるとは思っていませんでした。
「これを持って帰るのか……」と、ちょっと不安になりました。
そのまま鞄をしっかり抱えて、自転車で帰宅しました。
普段、125万円近い現金を持ち歩くことはありません。
自転車をこいでいる間もずっと鞄が気になって、家に着くまでは少し落ち着きませんでした。
窓口で聞いた返済と延滞の話
返済は「また窓口へ」が基本。ただ今後は変わるかもしれない
返済についても、窓口で少し話を聞きました。
これまでは、返済の時期が来たら再び窓口へ行って、返済するか借換えするかの手続きをする形だったそうです。
一方で、今は中小機構のほうで新しいシステムを開発しているとのこと。
それが導入されれば、機構と直接やり取りする形になり、ネット上で手続きできるようになるかもしれない、という話でした。
- これは窓口で聞いた今後の予定についての話で、オンライン化が決定しているという意味ではありません。
私の返済は来年なので、そのとき実際にどうなっていたかは、この記事に追記するつもりです。
1日でも遅れると年14.6%の延滞利子
窓口で念を押されたのが、延滞の話です。
返済期限を1日でも過ぎると、年14.6%の延滞利子がかかるので注意してください、と説明を受けました。
今回の金利は年1.5%。
それが14.6%……。
「約10倍になるのか。これは怖いな」と、ちょっとひやっとしました。
正確に言うと、借入期間全体の金利が14.6%になるわけではありません。
返済期限を過ぎてしまった場合に、延滞した日数に応じて年14.6%の延滞利子がかかります。
- 通常の借入金利は年1.5%ですが、返済期日を過ぎた場合は、延滞日数に応じて年14.6%の延滞利子が発生します。
もちろん遅らせるつもりはありませんが、通常の金利との差を考えると、返済期限だけは絶対に忘れないようにしておこうと思いました。
まとめ
実際に借りてみるまでは、もう少し面倒な手続きを想像していました。
ところが、事前に必要書類を確認して持っていけば、来店から約1時間で125万円を借りることができました。
これまで法人で利用してきた公庫や地銀の融資と比べると、拍子抜けするほど手続きは簡単でした。
もちろん借入の性格が違うので単純には比べられませんが、実際に使ってみて、急に資金が必要になったときにも選択肢になる制度だと感じています。
これまで掛金は所得控除を受けながら積み立ててきましたが、ある程度積み上がったことで、今回は年1.5%で125万円を借りて手元資金を厚くすることができました。
個人的には、今後もうまく活用していきたいと思っています。
- 今回の借入額は125万円
- 12か月・年1.5%で借入
- 利息18,750円が先に差し引かれ、受取額は1,231,250円
- 商工中金上野支店での手続きは約1時間
- 必要書類を事前確認しておけば、手続き自体はかなりスムーズだった
それにしても、125万円近い現金を持って自転車で帰ることになるとは思いませんでした。
来年の返済時には手続き方法が変わっている可能性もあるとのことなので、実際どうなったかはまたこの記事に追記します。